
Wenn Finanzierungskunden fragen, wann die Bauzinsen endlich sinken, zeigen sie auf Frankfurt. Auf die EZB. Auf den Leitzins. Das ist verständlich, aber es führt in die Irre.
Der EZB-Leitzins steuert den kurzfristigen Geldmarkt, über den sich Banken Liquidität leihen. Bauzinsen entstehen an einem anderen Markt. Sie hängen von langfristigen Kapitalmarktrenditen ab, und die werden von ganz anderen Faktoren bewegt.
Für Baufinanzierungsvermittler hat das zwei Folgen. Im Kundengespräch musst du die Zinsmechanik klarer erklären. Und wer darauf wartet, dass das passende Zinsniveau den Markt ankurbelt, gibt die Kontrolle aus der Hand. Was die EZB beschließt, kannst du nicht beeinflussen, wie gut dein eigener Prozess aufgestellt ist, dagegen schon.
Das Wichtigste in Kürze
- Bauzinsen orientieren sich vor allem an Pfandbriefrenditen und zehnjährigen Bundesanleihen. Der EZB-Leitzins spielt dafür eine Nebenrolle.
- Drei Faktoren bewegen Bauzinsen dauerhaft: Inflationserwartungen, Staatsverschuldung und geopolitische Risiken.
- Wer seine Prozesse im Griff hat und vollständige Anträge schnell einreicht, sichert Abschlüsse bei jedem Zinsniveau.
Warum Bauzinsen nicht direkt vom EZB-Leitzins abhängen
Banken refinanzieren langfristige Baufinanzierungen unter anderem über Pfandbriefe. Diese Kapitalmarktinstrumente orientieren sich an zehnjährigen Bundesanleihen und kaum am kurzfristigen Geldmarkt. Eine Leitzinssenkung der EZB verändert diese Renditen deshalb wenig, solange Inflationserwartungen oder Staatsverschuldung die langen Zinsen stabil halten oder nach oben treiben.
Eine EZB-Entscheidung allein erklärt also keine Zinsveränderung bei Baufinanzierungen. Maßgeblich ist, was an den Kapitalmärkten mit zehnjährigen Laufzeiten passiert. Und das hängt von Faktoren ab, die weit über die Geldpolitik hinausgehen.
Um das zu verstehen, hilft der Unterschied zwischen Geldmarkt und Kapitalmarkt. Der EZB-Leitzins beeinflusst kurzfristige Geldmarktzinsen zwischen Banken, variable Kreditzinsen und die allgemeine Liquiditätsversorgung des Bankensystems. Bauzinsen entstehen dagegen am langfristigen Kapitalmarkt, wo Banken ihre Hypothekenkredite über Pfandbriefe mit Laufzeiten von fünf bis fünfzehn Jahren refinanzieren. Die Renditen dieser Anleihen bilden das Fundament des Bauzinsniveaus, und sie folgen eigenen Gesetzen.
- Bauzinsen reagieren stärker auf Kapitalmarkterwartungen als auf kurzfristige Geldpolitik.
- Inflationserwartungen treiben langfristige Renditen, unabhängig von EZB-Entscheidungen.
- Staatsverschuldung beeinflusst Kapitalmarktzinsen über Angebots- und Risikoeffekte.
- Geopolitische Verwerfungen wirken direkt auf die Finanzmärkte und können Renditen kurzfristig verschieben.
Was Bauzinsen tatsächlich bewegt: Drei strukturelle Treiber
Drei Faktoren bestimmen das Bauzinsniveau verlässlicher als jede Zentralbankentscheidung: Inflationserwartungen, Staatsverschuldung und geopolitische Risiken. Alle drei wirken direkt auf die langfristigen Anleihemärkte und damit auf die Pfandbriefrenditen, über die Banken Baufinanzierungen refinanzieren.
Pfandbrief- und Bundesanleiherenditen bewegen sich weitgehend parallel. Willst du Bauzinsbewegungen einordnen, schau auf die Rendite zehnjähriger Bundesanleihen und weniger auf die Pressekonferenz der EZB. Dieser Zusammenhang ist stabil. Der zwischen Leitzins und Bauzins ist es nicht.
Inflationserwartungen wirken langfristig am stärksten. Preisen die Märkte dauerhaft höhere Inflation ein, verlangen Investoren höhere Nominalzinsen für langfristige Anleihen, um den Verlust an realer Kaufkraft auszugleichen. Das erhöht die Refinanzierungskosten der Banken und damit die Bauzinsen, egal ob die EZB gerade senkt oder hält. Es zählt dabei weniger die aktuelle Inflationsrate als die Erwartung des Marktes für die nächsten fünf bis zehn Jahre.
Staatsverschuldung und Fiskalrisiken wirken über zwei Kanäle. Nimmt der Staat viel Kredit auf, steigt das Angebot an Staatsanleihen, die Kurse geraten unter Druck und die Renditen steigen. Zugleich verlangen Investoren höhere Risikoaufschläge, sobald sie an der fiskalischen Stabilität zweifeln. Große Schuldenprogramme können Bauzinsen deshalb spürbar bewegen, ohne dass die Notenbank irgendetwas beschließt.
Geopolitische Risikoaufschläge schwanken am stärksten. Unsicherheit löst Kapitalumschichtungen aus, die Renditen je nach Richtung kurzfristig treiben oder drücken. Auf diese Bewegungen hat die Zentralbank keinen Einfluss, und vorhersagen lassen sie sich kaum.
Was das für Kundengespräche bedeutet
Kunden, die auf eine EZB-Entscheidung warten, achten auf das falsche Signal. Kannst du das klar erklären, gewinnst du Vertrauen und kommst zum Abschluss, bevor der Kunde noch länger abwartet.
Viele Kaufinteressenten schieben den Kauf auf, weil sie die Zinsentwicklung nicht einschätzen können. Erklärst du ihnen die Zinsmechanik verständlich, hilft das beim Abschluss mehr als jedes Konditionenblatt. Wenn der Kunde versteht, dass EZB-Entscheidungen allein keine verlässliche Orientierung liefern, kannst du ihn auf bessere Anhaltspunkte lenken.
Drei Formulierungen, die im Gespräch funktionieren:
- „Die EZB beeinflusst kurzfristige Zinsen. Ihr Baukredit wird am Kapitalmarkt refinanziert, und das ist ein ganz anderer Markt.“
- „Für Ihren Kredit zählt die Rendite zehnjähriger Bundesanleihen, der Leitzins viel weniger.“
- „Niemand kann das Zinsniveau der nächsten zwölf Monate zuverlässig vorhersagen. Was wir in der Hand haben: Ihr Antrag ist sofort einreichfertig, wenn Sie den richtigen Zeitpunkt sehen.“
Die dritte Formulierung lenkt das Gespräch weg vom Warten auf bessere Konditionen und hin zur Vorbereitung auf den Abschluss. Wie du typische Zins-Einwände im Gespräch auflöst, zeigt der Beitrag zur Einwandbehandlung im Erstgespräch.
Der eigentliche Wettbewerbsvorteil liegt im Prozess
Unabhängig vom Zinsniveau entscheidet sich im Vermittleralltag mehr über Prozesse als über Produktkenntnis. Fachlich richtig zu beraten, reicht nicht, wenn der Ablauf dahinter Tempo und Qualität kostet.
Unvollständige Unterlagen bei der Einreichung führen zu Rückfragen der Bank und verlängern die Bearbeitung. Hast du die Dokumente vollständig, bevor der Kunde sie selbst für nötig hält, kommt die Finanzierungszusage spürbar früher. Dieser Vorteil zahlt sich bei jedem Zinsniveau aus.
Typische Engpässe im Vermittleralltag:
- Dokumente kommen unvollständig oder mehrfach.
- Kunden schicken Unterlagen über verschiedene Kanäle, per E-Mail, Messenger oder Post.
- Wichtige Informationen gehen im E-Mail-Verlauf verloren.
- Tippgeber oder Zuträger sind nicht geregelt eingebunden.
Die Beratungsqualität ist dabei selten das Problem. Meist hakt es im Prozess dahinter, und dort verliert ein Büro jeden Tag Kapazität.
Warum Geschwindigkeit in der Baufinanzierung zum Erfolgsfaktor wird
Sehen Kunden ein akzeptables Zinsniveau, wollen sie schnell abschließen. Den Vorgang bekommt dann der Vermittler, der die Unterlagen schon beisammen hat. Wer erst jetzt Dokumente anfordert, verliert ihn.
Mit vollständigen Unterlagen bei der Einreichung hebst du dich nicht mehr von der Masse ab. Ohne sie sind wettbewerbsfähige Bearbeitungszeiten aber gar nicht erst möglich.
Ein effizienter Prozess hat drei Merkmale:
- Vollständige Unterlagen vor der Bankenprüfung
- Klare, strukturierte Kommunikation mit dem Kunden in jeder Phase
- Schnelle, fehlerfreie Weiterleitung aller Informationen an Finanzierungspartner
Warum klassische CRM-Systeme im Vermittlungsprozess an Grenzen stoßen
Ein klassisches CRM wurde für Vertrieb und Kontaktverwaltung entwickelt. Für die Abläufe einer Baufinanzierung reicht das nicht, denn der Finanzierungsprozess umfasst weit mehr als eine Kontaktdatenbank.
In komplexeren Fällen koordinierst du viele Dokumentenarten und Beteiligte gleichzeitig. Systeme, die nicht für diesen Prozess entwickelt wurden, führen dazu, dass neben dem CRM parallele Ablagen entstehen. Informationen verteilen sich auf E-Mail, Cloudordner und Messenger, und jede Suche kostet Zeit.
Der Finanzierungsprozess umfasst heute:
- Strukturierte Dokumentensammlungen mit Vollständigkeitsprüfung
- Kommunikation mit Kunden in verschiedenen Prozessphasen
- Zusammenarbeit mit Tippgebern und Zuträgern
- Abstimmung mit Banken und Finanzierungspartnern
- Nachverfolgung von Finanzierungsvarianten und Konditionsvergleichen
Bildet ein System diese Schritte nur teilweise ab, laufen Teile des Prozesses zwangsläufig außerhalb des CRM. Ein moderner Ansatz betrachtet deshalb den gesamten Finanzierungsprozess als zusammenhängendes System und nicht nur den Vertrieb.
Hier setzt HYPOFYs System an: HYPOFY CRM & Kunden-App
Der moderne Baufinanzierungsprozess ist ein Zusammenspiel mehrerer Akteure
Eine Finanzierung entsteht selten zwischen nur zwei Parteien. Der Vermittler koordiniert mehrere Beteiligte gleichzeitig, und ohne klare Struktur entstehen an diesen Schnittstellen die meisten Verzögerungen.
Vom Erstkontakt bis zur Auszahlung vergehen meist mehrere Wochen. Jeder Kommunikationsbruch zwischen den Beteiligten verlängert diese Zeit. Führst du alle Akteure an einer zentralen Stelle zusammen, kommst du schneller zum Abschluss und hast spürbar weniger Rückfragen.
Typische Beteiligte in einer Finanzierung:
- Finanzierungskunde (und ggf. zweiter Kreditnehmer)
- Baufinanzierungsvermittler
- Banken und Finanzierungspartner
- Tippgeber oder Zuträger
- Steuerberater, Makler oder Notare
Sind diese Beteiligten nicht sauber verbunden, werden Dokumente doppelt angefordert, Kunden wissen nicht, wo ihr Vorgang steht, Rückfragen ziehen sich über lange Ketten und die Bearbeitung dauert unnötig lange. Eine zentrale Prozessstruktur ist deshalb für die Qualität der Arbeit wichtiger als jede Komfortfunktion.
Warum Technologie zum entscheidenden Wettbewerbsvorteil wird
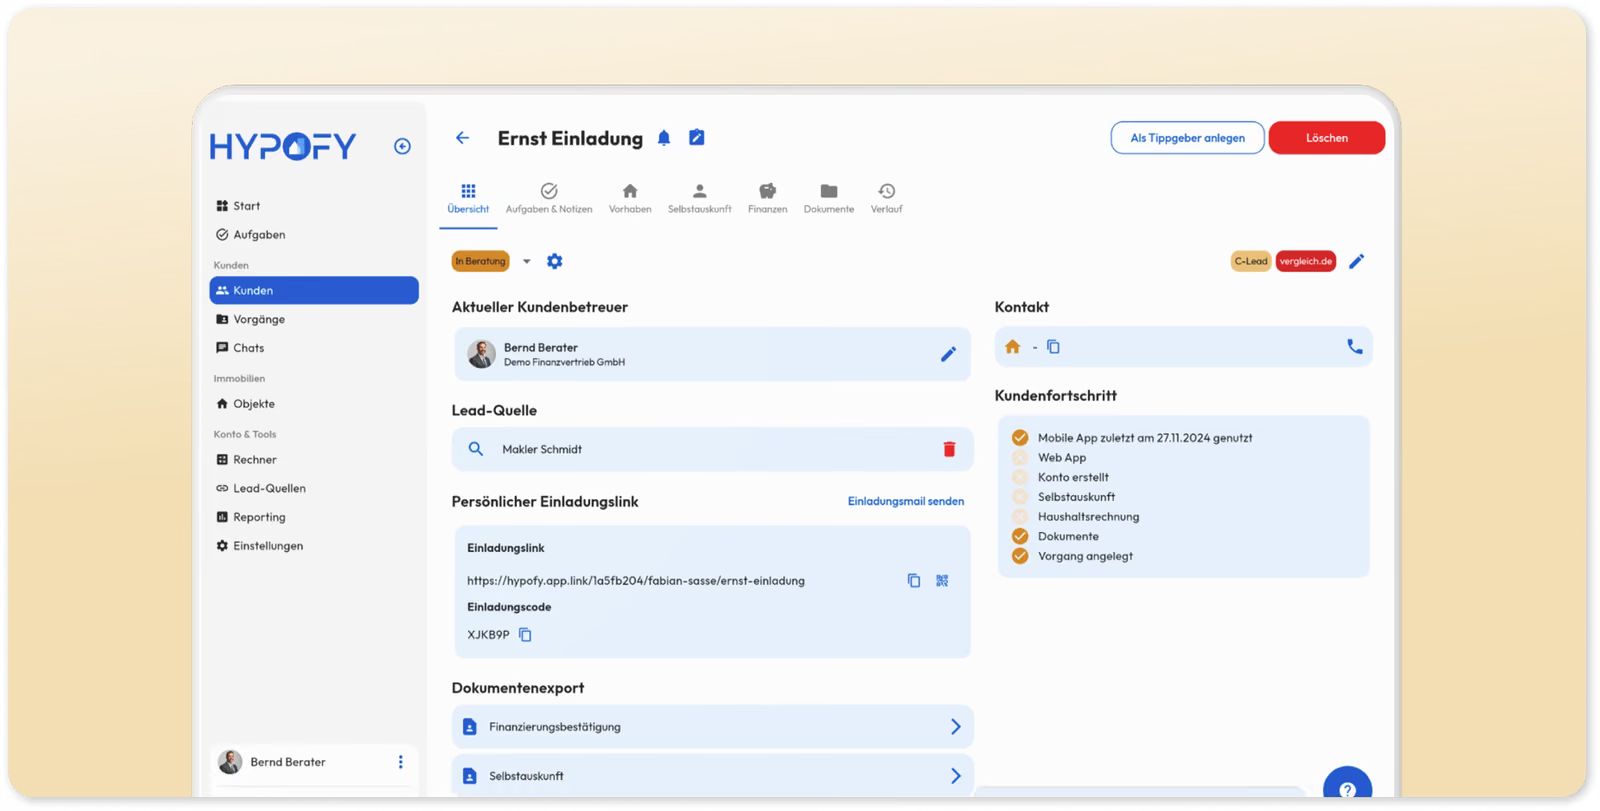
Kunden sind an digitale Prozesse gewöhnt. Wer privat Bankgeschäfte per App erledigt und Pakete in Echtzeit verfolgt, erwartet das auch bei einer Baufinanzierung, ob gerade eine Kaufwelle läuft oder Zurückhaltung herrscht.
Für das Kundenerlebnis zählt die Prozessqualität mehr als Produktkenntnis allein. Ein modernes CRM muss deshalb mehr leisten, als Kontakte zu verwalten. Es muss den gesamten Finanzierungsprozess abbilden.
Kunden erwarten:
- Transparente Statusübersichten über den Stand ihrer Finanzierung
- Einfache, strukturierte Dokumentübermittlung ohne mehrfache Nachforderungen
- Klare Kommunikation in jeder Phase
- Schnelle Reaktionszeiten ohne Informationsverluste
Der entscheidende Punkt: Prozesse schlagen Zinsprognosen
Viele Vermittler investieren Zeit in Marktanalysen und Zinsprognosen. Das ist sinnvoll, deckt aber nur einen Teil ab. Die Kapitalmärkte kannst du nicht kontrollieren, deinen eigenen Workflow schon.
Mit sauber aufgesetzten Prozessen profitierst du bei jedem Zinsniveau:
- Kunden erleben eine professionelle, schnelle Abwicklung.
- Banken erhalten vollständige Anträge ohne Rückfragen.
- Du gewinnst jeden Tag Kapazität zurück.
- Tippgeber und Zuträger sehen jederzeit, wo ihre Vorgänge stehen.
In einem Markt mit schwankenden Zinsen hängt der Erfolg eines Vermittlers deshalb stärker an seiner Arbeitsweise als am günstigsten Zinssatz. Technologie wird im Baufinanzierungsvertrieb so zu einem strategischen Erfolgsfaktor.
Häufig gestellte Fragen
Warum reagieren Bauzinsen nicht direkt auf den EZB-Leitzins?
Baufinanzierungen werden langfristig über Pfandbriefe refinanziert, die sich an zehnjährigen Bundesanleihen orientieren. Der EZB-Leitzins wirkt auf den kurzfristigen Geldmarkt, also auf Overnight-Kredite zwischen Banken und auf variable Zinsen. Beide Märkte entwickeln sich weitgehend unabhängig voneinander. Steigende Anleiherenditen können eine EZB-Senkung vollständig aufheben.
Welche Indikatoren sollten Baufinanzierungsvermittler beobachten?
Der verlässlichste Indikator für Bauzinstrends ist die Rendite zehnjähriger Bundesanleihen. Sie bildet die Refinanzierungsbasis für Pfandbriefe ab und damit das Fundament des Bauzinsniveaus. Ergänzend sind Inflationserwartungen und die Haushaltslage wichtiger Emittenten aussagekräftig. Für Bauzinsprognosen taugen EZB-Entscheidungen nur bedingt.
Wie können Baufinanzierungsvermittler trotz unsicherer Zinsentwicklung erfolgreich bleiben?
Erfolgreiche Vermittler konzentrieren sich auf das, was sie kontrollieren können: vollständige Unterlagen, schnelle Einreichung und eine klare Kommunikation mit allen Beteiligten. Ist der Kunde schon vor seiner Zinsentscheidung gut vorbereitet, kannst du in einer günstigen Marktphase sofort handeln. Das verschafft dir einen konkreten Vorsprung vor Mitbewerbern, die erst dann mit dem Sammeln beginnen.
Warum wird ein strukturiertes CRM für Baufinanzierungsvermittler immer wichtiger?
Die Anforderungen im Finanzierungsprozess steigen. Vermittler koordinieren Kunden, Banken, Dokumente und Kooperationspartner gleichzeitig, und ohne klare Struktur gehen Informationen verloren oder Abläufe werden langsamer. Ein spezialisiertes CRM hält Beteiligte, Unterlagen und Kommunikation an einer Stelle zusammen, sodass du jederzeit den Überblick hast.
Was unterscheidet eine spezialisierte Baufinanzierungsplattform von einem klassischen CRM?
Ein klassisches CRM verwaltet Kontakte und Vertriebspipelines. Eine spezialisierte Plattform für Baufinanzierung bildet den gesamten Finanzierungsprozess ab: strukturierte Dokumentenerfassung, Kommunikation mit Kunden und Partnern, Tippgeber-Management und Schnittstellen zu Finanzierungsplattformen. Der Unterschied steckt in der Prozesslogik. Spezialisierte Systeme kennen die Abläufe der Branche und bauen darauf auf.